「棚卸し、よろしくね」と言われたけれど、何をどこから始めればいいのか分からない。そんな方に向けて、棚卸しとは何か、どう進めるのか、当日を楽にするコツまでを図でまとめました。
棚卸しの種類や時期、税務との関係といった全体像は、「棚卸しとは?完全ガイド」にまとめています。
棚卸しとは、実際の在庫を数えて、帳簿やシステムの数と比べ、違っていれば数えた数に直す作業です。
棚卸しには、正しい数を知るためのふだんの棚卸しと、決算のために年に1回行う期末の棚卸しの、2つがあります。期末の棚卸しでは、決算日(3月決算なら3月31日)の時点の在庫を数えます。期末は全部を数え、ふだんは一部を何度も数えます。
初めて棚卸しをお願いされるのは、たいてい期末の棚卸しです。たとえば、予備品が約600種ある化学メーカーの設備グループ(5名)は、年末に一度だけ、人の目で棚卸しをしています。ふだんの棚卸しは、ズレの原因を途中でつかみ、在庫管理そのものを良くするために行います。原因には、紛失やサンプル出し、出荷の間違い、期限切れの廃棄、不良品などがあります。
言葉の意味や語源は、「棚卸しの意味」にまとめています。
期末の棚卸しで知りたいのは、売り物や原材料の在庫が、会社にどれだけ残っているかです。残っている在庫は、会社の資産です。お金が形を変えて、棚に置いてあるのと同じです。
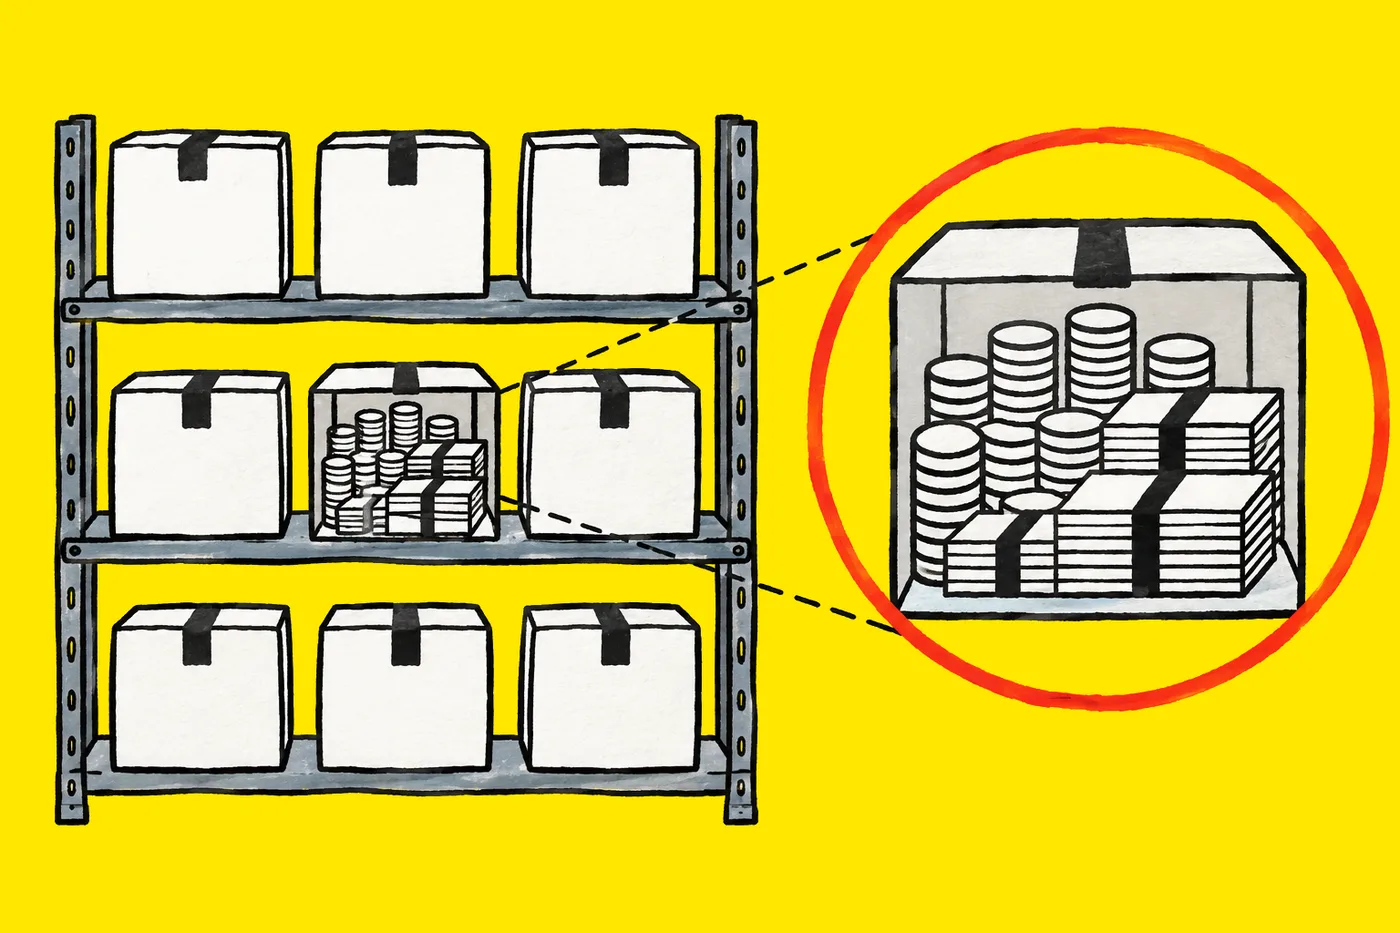
資産の額は、仕入れ値(原価)×残っている数で決まります。
経理の記録では、仕入れた数から売れた数を引いて、「残っているはず」の数が出ています。ただ、廃棄した物や記録の漏れがあると、実際の数とはズレます。そこで、棚卸しで数えた実際の在庫数をもとに、今の資産を計算し直します。
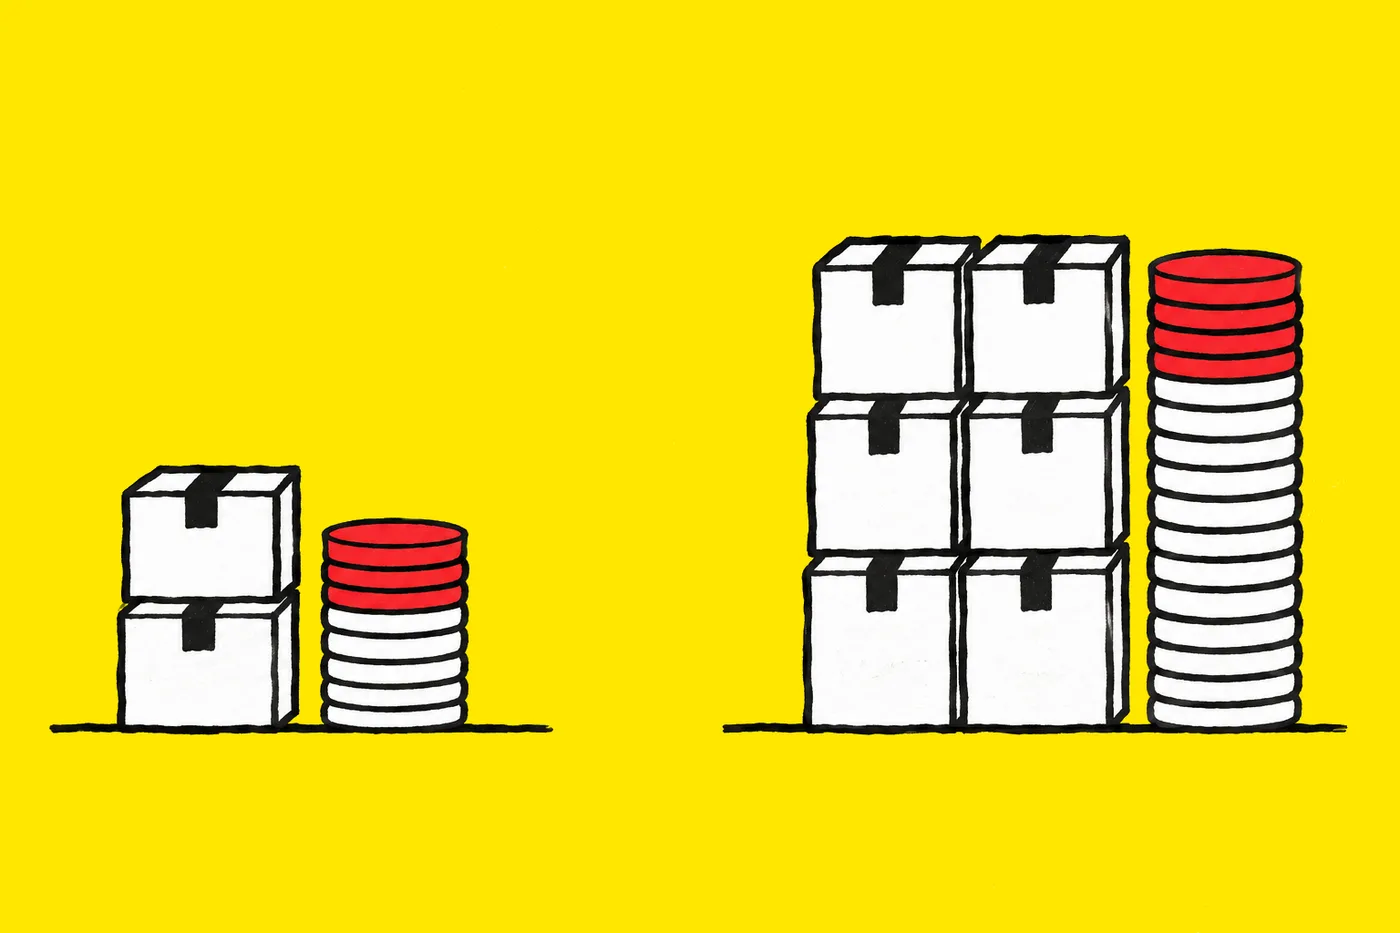
仕入れた物のうち、売れずに残った分は、その年の費用から外れて資産になり、その分だけ利益に加わります。数えた在庫が多いと、利益は増えます。少なければ、利益は減ります。利益が変われば、税金も変わります。数え間違いは、そのまま利益と税金の間違いになります。
何を数えて、何を数えないかも、資産になるかどうかで決まります。
数えるのは、決算で資産として計上する物だけです。全部ではありません。最初に、数える物と数えない物を分けます。
| 物 | 数えるか |
|---|---|
| 原材料・仕入れた商品 | 数える |
| 単価が高い部品 | 一つひとつ数える |
| ネジなど単価が低い物 | 開けた箱は数えない会社も多い |
| 不良品・しばらく使っていない物 | 残すなら数える/捨てたら数えない |
| 決算日の前に捨てた物 | 数えない |
迷いやすいのは、ネジ一本一本まで数えるのか、もう売らない物を数えるのか捨てるのか、といったところです。こうした判断は、棚卸しの前に済ませておきます。決めておく線は、次の3つです。
数える物と数えない物を分けるには、まず要らない物を見分けます。そこで役に立つのが「赤札作戦」です。しばらく使っていない物、壊れた物、もう売らない物に赤い札を付けて、誰が見ても分かるようにします。
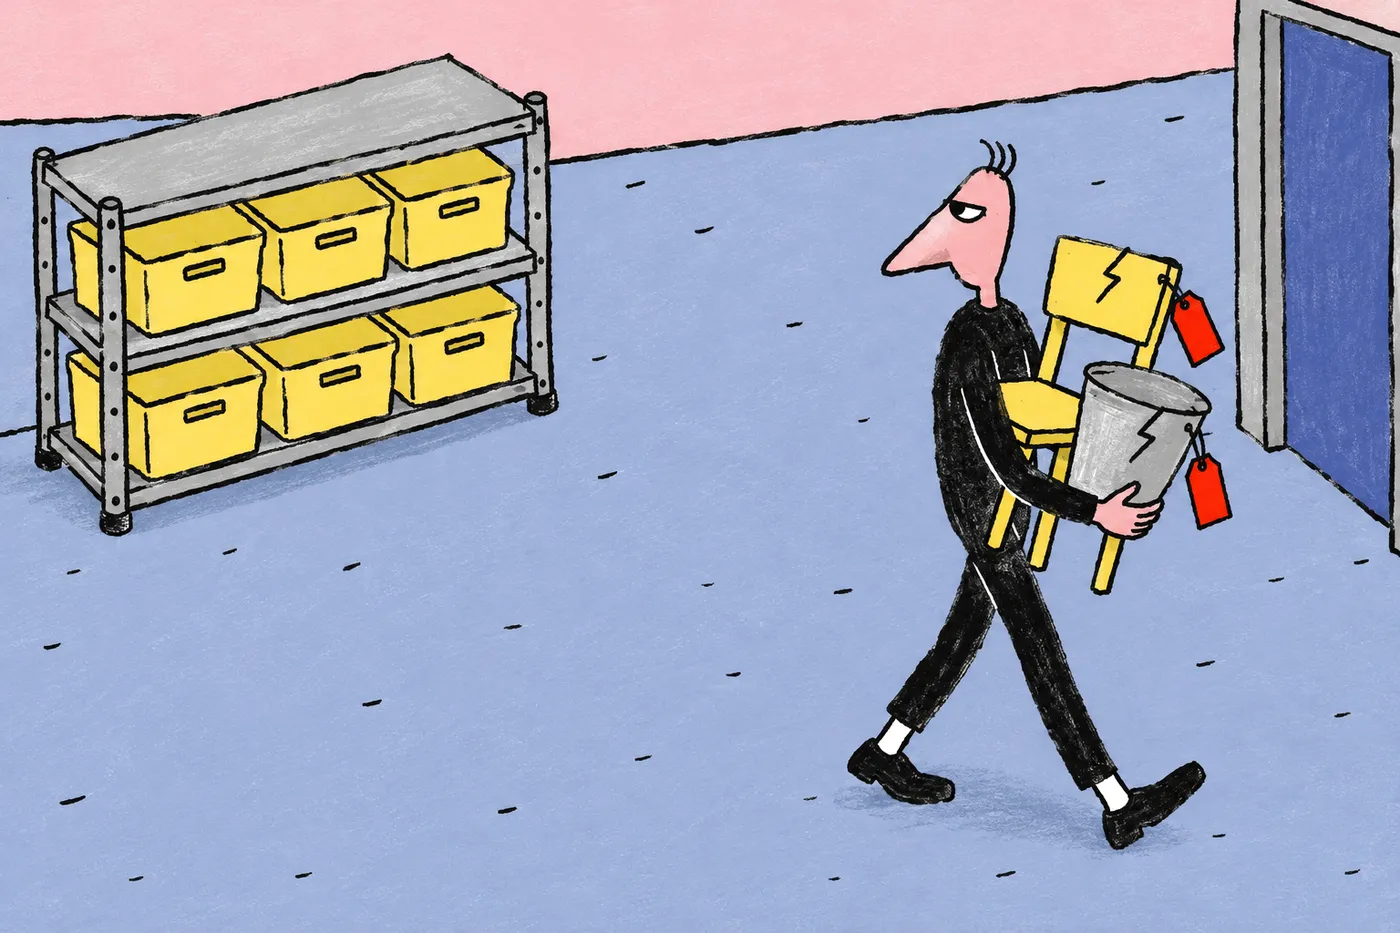
赤札を付けた物は、捨てるか、資産として残すかを決めます。捨てる物は、決算日の前に捨てておきます。捨てるかどうかで、今期の利益が変わるからです。決算日に棚に残っている物は、捨てるつもりの物でも、在庫として数えます。捨てた物は、何をいくつ捨てたかを記録しておきます。
数えるかどうかは、単価の違いでも分かれます。たとえばネジのように単価が低い物は、箱を開けたら消耗品として処理する会社も多くあります。その場合、開けた箱は数えません。一方、単価が高い物は、一つひとつ数えます。
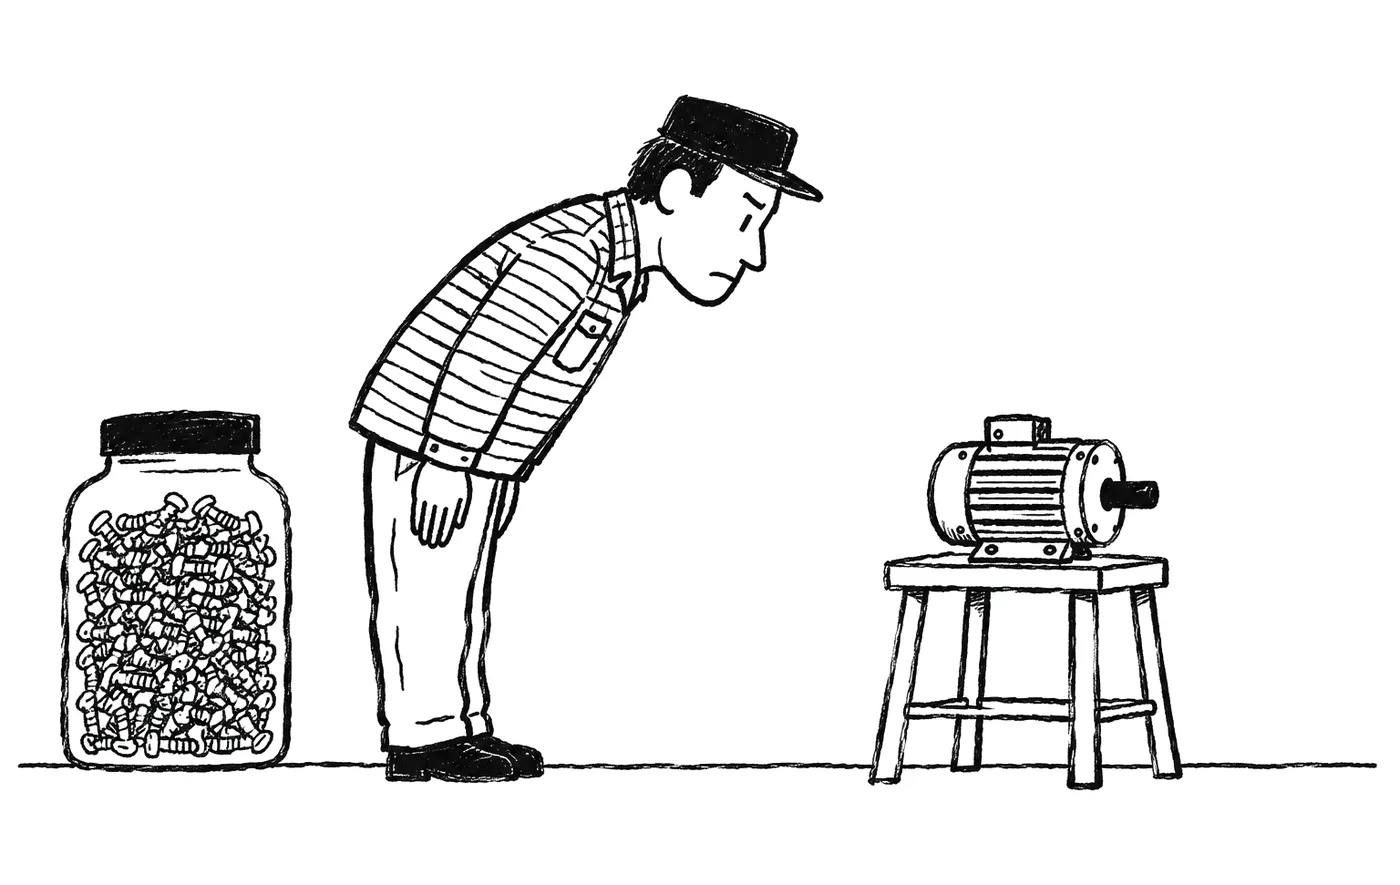
税金のルールでは、使わずに残っている消耗品も、棚卸資産のひとつです(法人税法施行令 第10条の「消耗品で貯蔵中のもの」)。ただし、作業用の消耗品のように、毎年おおむね同じ量を買っていつも使う物は、扱いが違います。同じやり方を続けることを条件に、買った年の費用にしてよいとされています(国税庁 法人税基本通達 2-2-15「消耗品費等」)。
数える場合も、細かくて大量にある物は、袋を開けて中身までは数えません。未開封の袋の数だけを数え、開けた袋は数える対象から外します。
これらの線は、担当者ひとりで決めるものではありません。原材料にするか消耗品にするか、資産に残すか廃棄するかは、会社でルールを決め、税理士と合わせておきます。
棚卸しは、次の5つの順で進みます。
 準備する 赤札の
 数える 印を
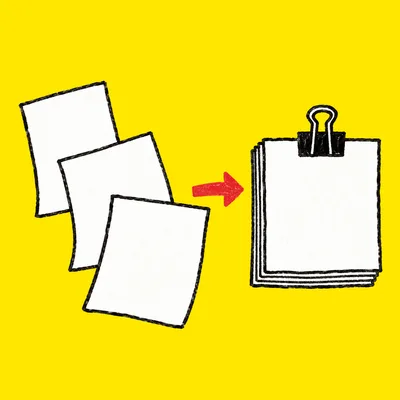 集計する 数えた
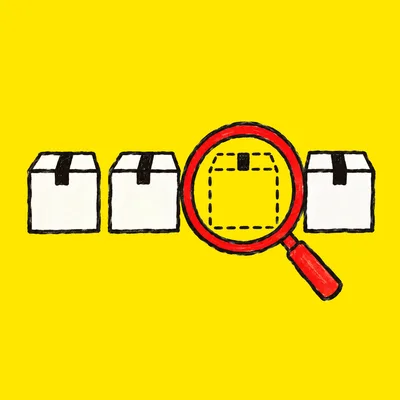 ズレを
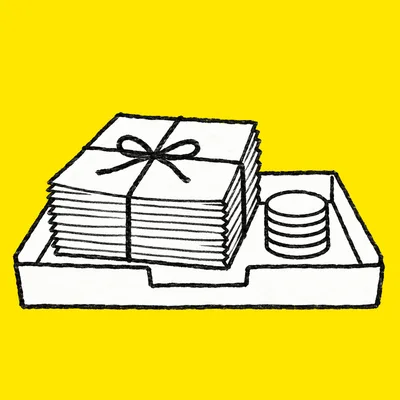 経理へ
いつから準備を始めるか、何人で数えるかは、「棚卸しのやり方」で時間の順に説明しています。
数える前に、次の3つを済ませておくと、当日の手間が減ります。
赤札を付けた物は、数える前に棚から出します。捨てる物は決算日の前に捨て、資産として残す物は、別の場所にまとめて数えます。
数える物には、短い番号を振ります。仕入れたときの長い名前のままでは、数えるときも書くときも手間がかかります。商品コードやバーコードがすでに付いている物は、それをそのまま使います。
おすすめは、英字2文字+番号です。ネジなら NJ-001、ナットなら NT-001 のように付けると、頭文字から物が分かります。通し番号だと、番号を見ても何の物か分からず、探すのに手間がかかります(一品物は、通し番号でも構いません)。
番号が決まったら、棚にも同じ番号のラベルを貼り、置き場所とつなげます。
私たちが開発している在庫管理アプリ「nanco」では、番号をそのままバーコードのラベルにして印刷できます(バーコードの作成・印刷)。
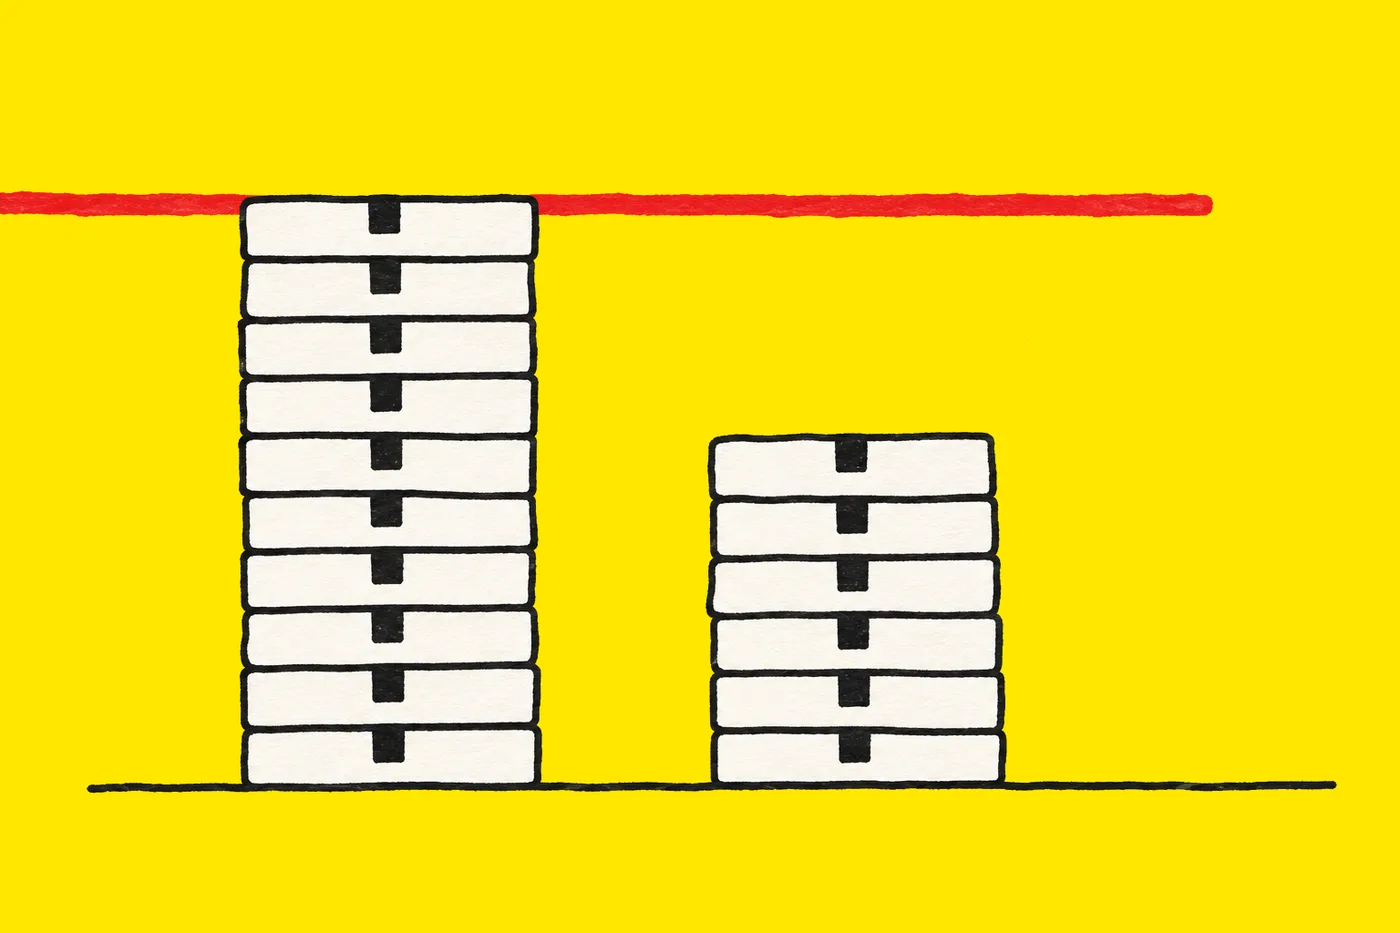
当日、ひと目で数が分かるように置いておきます。よく使われるのは、次の3つです。
10個ずつまとめる。 1つずつではなく、まとまりで数えられます。
数を貼っておく。 前もって数えた数を書いて、箱に貼ります。
線を引く。 基準の線を決めておき、積んだ高さで数が分かるようにします。
数えた物には、チェックを入れていきます。ペンで印を付けるだけでも十分です。
数え方は、手で数えて紙に書くか、バーコードを読み取るかの2つです。
品目ごとの数をまとめます。紙で数えた場合は、書いた数をあとで Excel に入力します。バーコードで数えた場合は、入れた数がそのまま記録に残ります。
集計した数を、帳簿上の在庫数と比べます。ズレが出たら、次の順で確かめます。どこまで調べるかは、会社や現場によります。
持ち出しや紛失は、記録が残りにくく、追いにくいところです。ズレが出たときの直し方は、「棚卸しをしないとどうなる?」で症状別にまとめています。
原価×個数でまとめて、経理に渡します。渡すのは、品目ごとの数と金額をまとめた表(棚卸表)と、その合計金額、捨てた物の内訳です。棚卸表は、決算の書類として残しておきます。
ここまでの手順は、紙でもバーコードでも進められます。手間がいちばん変わるのは、数を記録するところです。
手で数えると、書いた数をあとで Excel に打ち直す手間がかかります。バーコードなら、打ち直しは要りません。入れた数がそのまま記録に残り、帳簿上の在庫数との差も、その場で分かります。
nanco の棚卸し機能では、スマホでバーコードを読み取って棚卸し数を入れます。ハンディターミナルのような専用の機器は要りません。在庫数との差は自動で計算され、確定すると在庫数に反映されます。
期末の前に確かめておくことを、章の順にまとめました。
棚卸しの種類や時期と頻度、税務との関係は、「棚卸しとは?完全ガイド」にまとめています。